Was drauf steht ist auch drin: Tagesgeld seit 2007
Ich betreibe Tagesgeld.org seit 2007. Kein Team von dreißig Redakteuren, keine Investoren. Nur ich, einige freie Redakteure und ein Entwickler, ganz auf ein Thema fokussiert. Was dabei herausgekommen ist, lesen Sie auf dieser Seite.
Wer ich bin

Ich habe Tagesgeld.org 2007 aus privatem Interesse an Direktbanken und Tagesgeldkonten gegründet und leite das Portal bis heute. Banken wurden Anfang der 2000er Jahr digital und das Sparbuch durch das Tagesgeld ersetzt. Es gab wenige Übersichten und Zinsvergleiche, Check24 war noch nicht online und nur wenige Verbraucher trauten den neuen Banken. Seitdem habe ich über 30 Tagesgeldkonten selbst eröffnet, um Antragsprozess, Konditionen und Service selbst zu prüfen. Ich bin Geschäftsführer der Performeo GmbH mit Sitz in Düsseldorf, der Betreiberin von Tagesgeld.org. Mehr zu mir und was ich sonst noch mache auf LinkedIn.
Mich unterstützen freie Redakteure und ein Entwickler. Jede Bankbewertung und jeder Ratgeber geht aber über meinen Tisch, bevor er veröffentlicht wird. Kein Text auf dieser Seite entsteht ohne meine redaktionelle Prüfung.
Die erste Version des Portals habe ich noch von Hand in HTML programmiert, später habe ich auf WordPress umgestellt. Wie sich die Seite und auch der Tagesgeldmarkt seither entwickelt hat, zeigt die Chronik weiter unten.
Wie ich bewerte
Drei Grundsätze bestimmen jede Bewertung auf Tagesgeld.org, ausführlich erklärt in meinem Testverfahren:
- Meine Noten orientieren sich am Markt, nicht an einer festen Skala. 2,40% sind in einem Markt mit durchschnittlich 2% gut, in einem Markt mit 3,5% Spitzenzins nur mittelmäßig. Deshalb ändert sich eine Bewertung, wenn sich der Markt bewegt, auch ohne dass eine Bank selbst etwas ändert.
- Im Tagesgeld-Vergleich sortiere ich nach Ertrag über die geplante Laufzeit des Anlegers, nicht nur nach Zinssatz. Ein hoher Aktionszins über wenige Monate kann weniger bringen als ein niedrigerer Zins ohne Befristung, das rechne ich für Sie durch.
- Konten teste ich gerne selbst, bevor ich sie bewerte. Das ist aus Zeitgründen nicht immer möglich, daher nutze auch ich oft die Preis- und Leistungsverzeichnissen der Banken, mit viel Kleingedrucktem.
Wie ich Geld verdiene
Tagesgeld.org ist für Sie kostenlos und ohne Werbebanner. Ich finanziere Tagesgeld.org über Provisionen: Eröffnen Sie über einen meiner Links ein Konto, zahlt mir die Bank dafür eine Vergütung. Für Sie ändert sich dadurch nichts, weder am Zins noch an den Konditionen.
Damit diese Provisionen meine Arbeit nicht beeinflussen, gelten drei Regeln:
- Ich verlinke jede Bank in meinem Vergleich, auch ohne Provision. Ob eine Partnerschaft besteht oder nicht, entscheidet nicht, ob eine Bank bei mir verlinkt wird.
- Die Reihenfolge im Tagesgeld-Vergleich ist ein Rechenergebnis, kein redaktionelles Urteil. Sie ergibt sich ausschließlich aus Ihrem Betrag, Ihrer Laufzeit und den Konditionen der Banken. Keine Provision kann diese Reihenfolge verändern.
- Bewertungen und Testnoten entstehen anhand derselben Kriterien für alle Banken, unabhängig davon, ob eine Partnerschaft besteht.
Was ich nicht tue
Ich berate nicht zu Aktien, ETFs, Versicherungen oder Vermögensplanung. Ich beschäftige mich mit genau zwei Anlageformen, primär Tagesgeld und sekundär Festgeld. Dafür so gründlich wie möglich.
Mein Redaktionskodex
Diese Regeln gelten für jeden Text:
- Absolute Aussagen wie „immer“, „alle Banken“, nur mit eindeutigem Beleg. Ansonsten schwäche ich sie ab oder recherchiere nach.
- Primärquellen vor Sekundärquellen: Preis- und Leistungsverzeichnis der Bank statt Wikipedia oder andere Vergleichsseiten.
- Zinsänderungen trage ich am Tag der Bekanntgabe ein.
- Fehler korrigiere ich sichtbar, nicht stillschweigend.
Eine Reise in die Vergangenheit
2007: Der Anfang
Handcodiertes HTML, olivgrünes Menü, Datum und Uhrzeit im Header 🙂 Im Juli 2007 führte die DAB Bank meinen Vergleich mit 6,60% an, ein Zinsniveau, das nie wieder erreicht wurde. Damals steckte der Markt noch in seinen Anfängen, viele Direktbanken boten überhaupt erst seit Kurzem Tagesgeld an. Inflation und Leitzins waren entsprechend hoch.
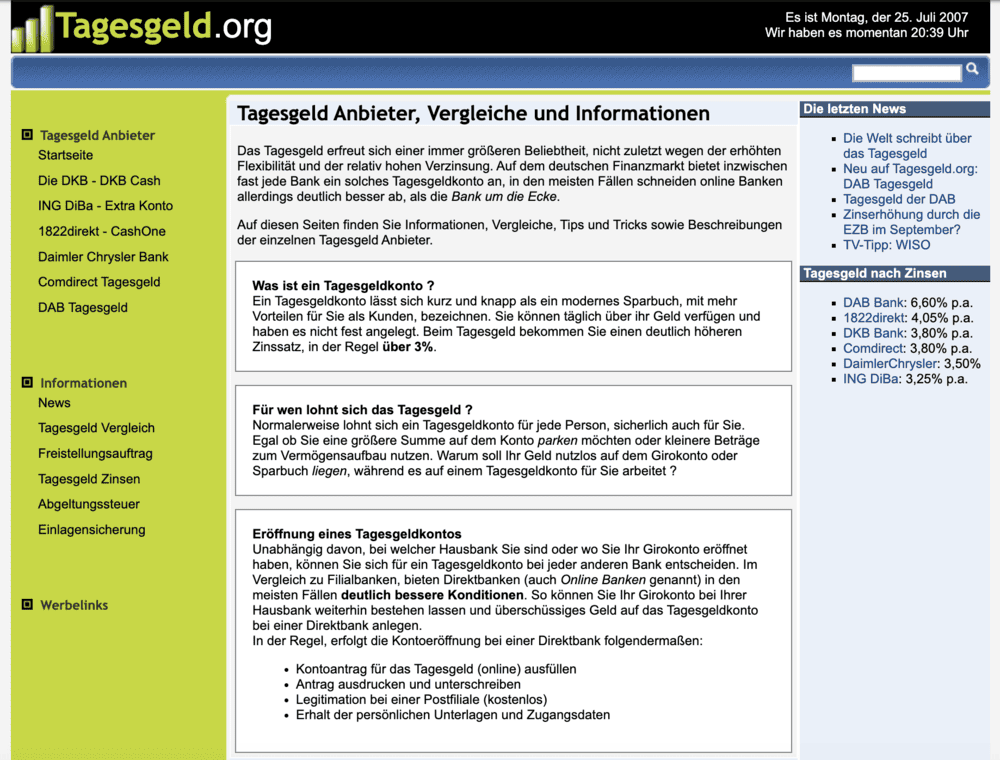
Die erste Version von Tagesgeld.org, Juli 2007
2008: Eine Lektion, die ich nie vergesse
Im Sommer 2008 führte Kaupthing Edge meinen Vergleich mit 5,65% und dem Vermerk „TOP!“ an. In Printmagazinen, TV-Berichten und anderen Vergleichsportalen war die Bank allgegenwärtig. Wenige Wochen später, im Oktober 2008, wurde die isländische Bank zahlungsunfähig. Tausende deutsche Sparer kamen erst Monate später wieder an ihr Geld. Ich zeige diesen Screenshot bewusst, ohne ihn zu beschönigen: Ich habe die Bank empfohlen, ohne die Schieflage vorherzusehen. Damit war ich zwar nicht allein aber das macht es nicht besser. Seitdem ist die Einlagensicherung, Länderrating und andere Sicherheitsaspekte für mich kein Randthema mehr, sondern fester Bestandteil der Berichterstattung.
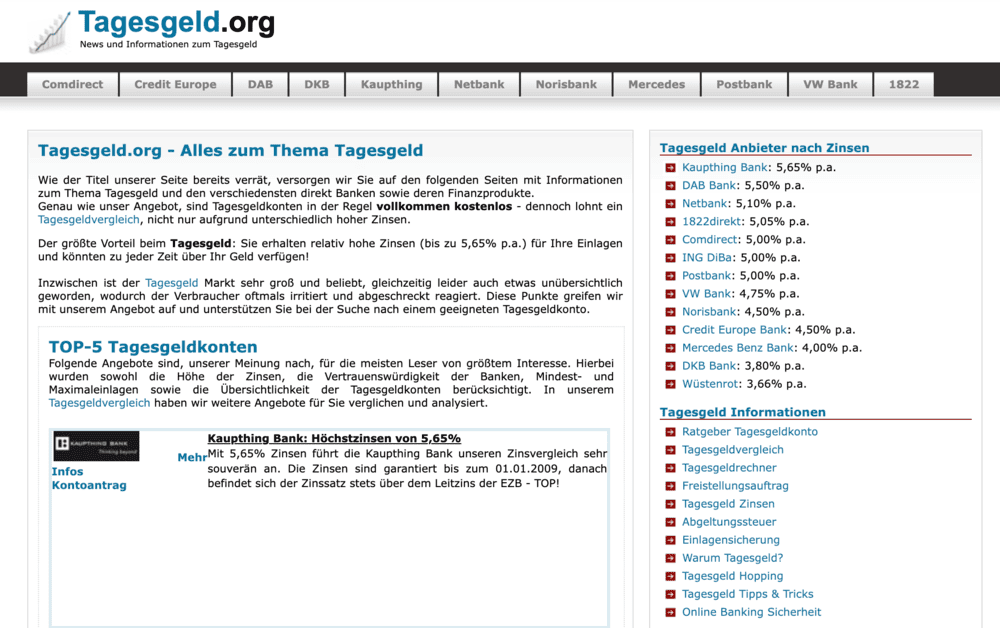
2008: Kaupthing Edge als meine Top-Empfehlung, kurz vor der Insolvenz der Bank
2009: Rekordzinsen und Kleingedrucktes
Im Februar 2009 zeigte mein Vergleich 6,00% bei Cortal Consors, allerdings nur bis 25.000 Euro und nur, wenn zusätzlich Wertpapiere im Wert von 6.000 Euro auf ein Depot übertragen wurden. Ein Lehrstück dafür, warum ein Spitzenzins allein nie die ganze Geschichte erzählt, bis heute mein wichtigster Grundsatz. Im selben Monat wurde Tagesgeld.org bei einem Test von 13 Vergleichsportalen mit dem zweiten Platz ausgezeichnet.
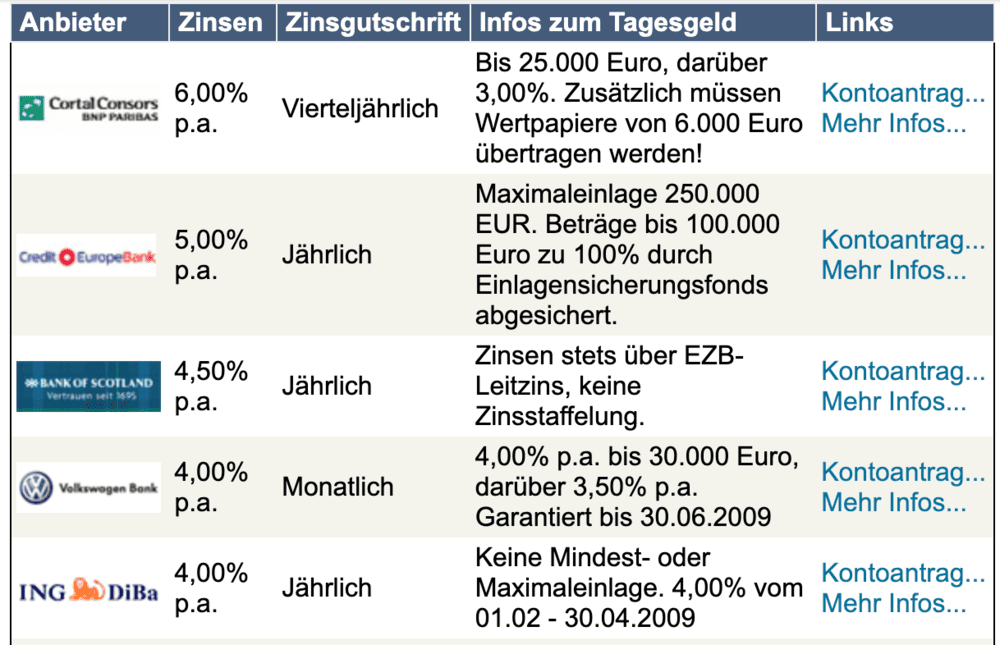
Februar 2009: 6,00% bei Cortal Consors, an Bedingungen geknüpft
2017: Die Nullzinsjahre
Im Juni 2017 lag der Spitzenzins bei 1,07%, andere Angebote im Vergleich hatten durchweg die 0 vor dem Komma. Die Jahre der Nullzins- und teils Negativzinspolitik der EZB waren für mich als Tagesgeld-Portal die schwierigste Zeit, ich habe trotzdem weitestgehend weiter gepflegt und verglichen. Erst mit der Zinswende ab Sommer 2022 stiegen die Zinssätze wieder deutlich.
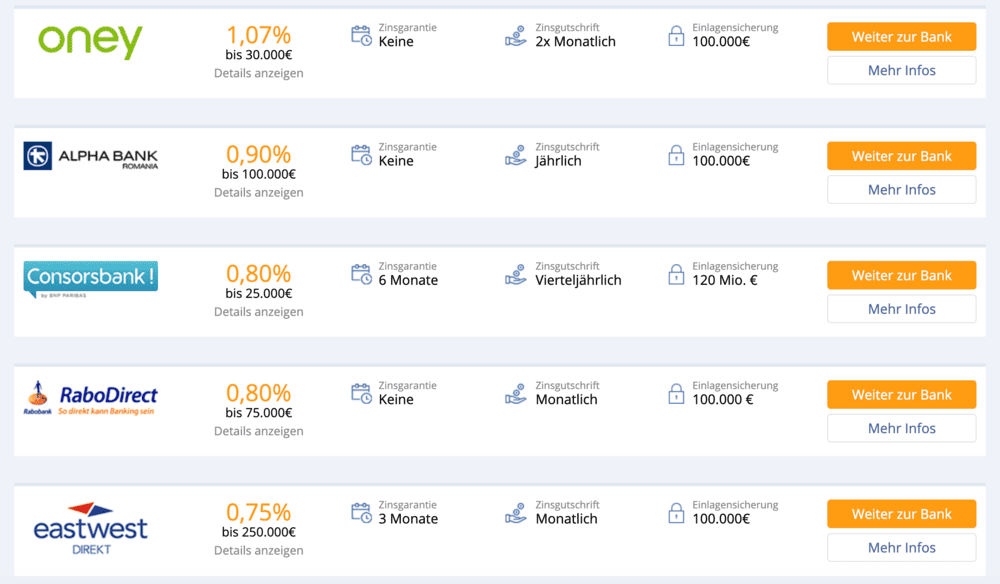
Juni 2017: Nullzinsphase, Spitzenzins unter 1,1%
2026: Neu aufgesetzt
2026 habe ich das komplette Portal neu aufgesetzt. Bis zum 20-Jährigen Jubiliäum in 2027 wird weiter aufgeräumt und verbessert. Neue Bewertungslogik, eigene Zinsrechner, jede Bank neu geprüft. Was Sie gerade lesen, ist ein Teil des Ergebnisses.
Kontakt
Sie haben einen Fehler gefunden, vermissen eine Bank in meinem Vergleich, oder recherchieren als Journalist zum Thema Tagesgeld? Schreiben Sie mir.